Beli Alat Berat Baru atau Bekas? Perhitungan Biaya yang Perlu Dilakukan Sebelum Memutuskan
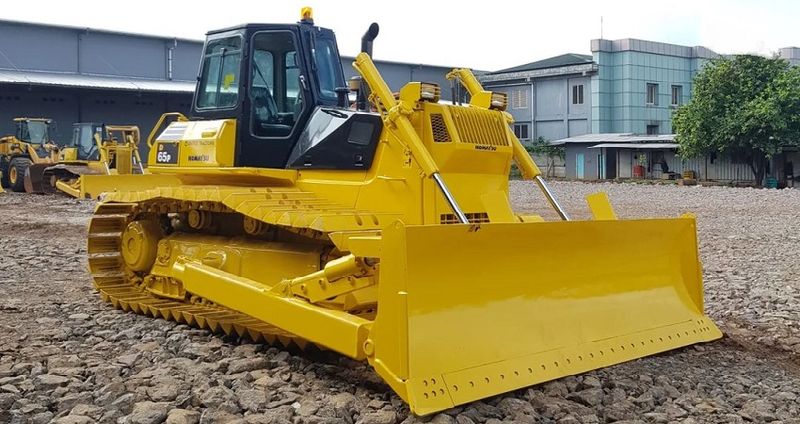
Memutuskan untuk membeli alat berat baru atau bekas bukan sekadar membandingkan harga jual. Bagi perusahaan konstruksi, pertambangan, perkebunan, maupun penyedia jasa penyewaan alat berat, keputusan tersebut berkaitan langsung dengan efisiensi biaya operasional, produktivitas pekerjaan, hingga kemampuan perusahaan menjaga arus kas dalam jangka panjang.
Alat berat baru memang menawarkan sejumlah keuntungan, mulai dari kondisi mesin yang masih prima, teknologi yang lebih modern, hingga dukungan garansi dari produsen. Namun, harga pembeliannya relatif tinggi sehingga membutuhkan investasi awal yang lebih besar. Di sisi lain, alat berat bekas dapat menjadi alternatif untuk menekan pengeluaran awal, tetapi berpotensi membutuhkan biaya perbaikan dan perawatan lebih tinggi apabila kondisi unit tidak diperiksa secara menyeluruh.
Lantas, mana yang lebih menguntungkan? Untuk menjawab pertanyaan tersebut, perusahaan perlu melakukan perhitungan biaya kepemilikan dan operasional secara menyeluruh, bukan hanya berpatokan pada harga yang tercantum dalam penawaran penjual.
1. Bandingkan Harga Pembelian dan Kebutuhan Investasi Awal
Harga pembelian menjadi komponen pertama yang perlu diperhitungkan. Alat berat baru umumnya memiliki harga lebih tinggi karena menawarkan kondisi unit yang belum pernah digunakan, teknologi terkini, serta dukungan purnajual dari distributor atau produsen.
Sebaliknya, alat berat bekas dapat ditawarkan dengan harga yang lebih rendah, tergantung usia unit, jam kerja mesin, merek, kondisi komponen, serta riwayat pemeliharaannya. Selisih harga tersebut dapat dimanfaatkan untuk kebutuhan lain, seperti pembelian attachment, penyediaan suku cadang, atau penambahan unit pendukung di lokasi proyek.
Namun, perusahaan sebaiknya tidak langsung menganggap unit bekas sebagai pilihan paling ekonomis. Harga pembelian perlu dibandingkan dengan biaya tambahan yang mungkin muncul setelah alat mulai dioperasikan.
Sebagai ilustrasi, apabila excavator baru ditawarkan seharga Rp2 miliar, sedangkan unit bekas dengan kapasitas dan spesifikasi sebanding dijual seharga Rp1,2 miliar, terdapat selisih investasi awal sebesar Rp800 juta. Selisih tersebut terlihat menarik, tetapi keuntungan sebenarnya baru dapat diketahui setelah biaya perbaikan, konsumsi bahan bakar, pemeliharaan, dan potensi downtime ikut dihitung.
2. Hitung Total Cost of Ownership (TCO)
Salah satu pendekatan yang dapat digunakan adalah Total Cost of Ownership (TCO), yaitu perhitungan seluruh biaya yang dikeluarkan selama alat berat dimiliki dan dioperasikan.
TCO mencakup lebih dari sekadar harga pembelian. Perusahaan perlu memasukkan biaya pengiriman unit, asuransi, pembiayaan, bahan bakar, pelumas, pemeliharaan berkala, perbaikan, suku cadang, serta biaya lain yang relevan dengan kegiatan operasional.
Untuk mempermudah perbandingan, perusahaan dapat menggunakan rumus sederhana berikut:
Total biaya kepemilikan = Harga pembelian + Biaya operasional + Biaya perawatan dan perbaikan + Biaya pendukung − Nilai jual kembali
Dalam praktiknya, perhitungan tersebut sebaiknya dilakukan untuk periode yang sama, misalnya lima tahun, dengan estimasi jam kerja dan kondisi operasi yang sebanding. Jika perusahaan menggunakan pinjaman atau skema leasing, biaya pembiayaan juga perlu dimasukkan secara konsisten agar hasil perbandingan tidak menyesatkan.
Alat berat bekas yang harganya lebih murah belum tentu memiliki TCO lebih rendah. Sebaliknya, unit baru dengan investasi awal lebih besar dapat memberikan biaya kepemilikan yang lebih kompetitif apabila produktivitasnya tinggi dan kebutuhan perbaikannya lebih rendah.
3. Perhitungkan Biaya Perawatan dan Perbaikan
Kondisi teknis menjadi salah satu faktor pembeda antara alat berat baru dan bekas. Unit baru biasanya memiliki jadwal perawatan yang lebih mudah diprediksi berdasarkan rekomendasi pabrikan, meskipun tetap membutuhkan penggantian oli, filter, dan komponen habis pakai sesuai interval servis.
Pada alat berat bekas, biaya pemeliharaan sangat dipengaruhi oleh usia unit, jam kerja, kualitas perawatan sebelumnya, dan kondisi lingkungan tempat alat digunakan. Excavator yang sebelumnya beroperasi di area pertambangan dengan tingkat kontaminasi tinggi, misalnya, dapat memiliki risiko keausan yang berbeda dibandingkan unit yang digunakan untuk pekerjaan konstruksi ringan.
Sebelum membeli unit bekas, perusahaan perlu melakukan inspeksi menyeluruh terhadap mesin, sistem hidraulik, transmisi, undercarriage, sistem pendingin, dan komponen kelistrikan. Riwayat servis serta hasil analisis oli, jika tersedia, juga dapat membantu mengidentifikasi indikasi keausan atau kerusakan internal.
Biaya inspeksi sebelum pembelian relatif kecil dibandingkan potensi pengeluaran akibat kerusakan besar setelah unit masuk ke lokasi proyek. Karena itu, pemeriksaan oleh mekanik atau teknisi independen sebaiknya menjadi bagian dari proses pengambilan keputusan.
4. Masukkan Biaya Downtime ke dalam Perhitungan
Dalam pekerjaan konstruksi dan pertambangan, alat berat yang tidak dapat beroperasi bukan hanya menimbulkan biaya perbaikan, tetapi juga berpotensi menghambat pencapaian target produksi.
Ketika excavator mengalami kerusakan, misalnya, pekerjaan penggalian dan pemuatan material dapat terganggu. Perusahaan mungkin harus menyewa unit pengganti, mengatur ulang jadwal kerja, atau menanggung biaya tenaga kerja dan peralatan lain yang tidak dapat dimanfaatkan secara optimal.
Untuk memperkirakan dampaknya, perusahaan dapat menggunakan pendekatan berikut:
Biaya downtime = Durasi berhenti operasi × Estimasi kerugian per jam
Kerugian per jam perlu dihitung berdasarkan kondisi proyek, seperti margin produksi yang hilang, biaya tenaga kerja yang tetap berjalan, biaya sewa pengganti, serta dampak terhadap peralatan pendukung. Hindari menghitung komponen kerugian yang sama dua kali.
Sebagai ilustrasi, apabila downtime menyebabkan kerugian operasional sebesar Rp3 juta per jam dan unit berhenti selama 20 jam, potensi kerugiannya mencapai Rp60 juta. Angka tersebut merupakan ilustrasi, bukan patokan umum untuk semua proyek.
Dalam konteks ini, alat berat baru dapat menarik bagi proyek yang memiliki target produksi ketat dan biaya keterlambatan tinggi. Namun, unit bekas yang kondisinya terawat, didukung ketersediaan suku cadang, dan memiliki rekam jejak operasi yang baik juga dapat menjadi pilihan yang efisien.
5. Bandingkan Konsumsi Bahan Bakar dan Produktivitas
Bahan bakar merupakan salah satu komponen biaya operasional terbesar pada banyak jenis alat berat. Karena itu, perusahaan perlu membandingkan konsumsi bahan bakar dengan produktivitas unit, bukan hanya melihat jumlah liter yang digunakan setiap jam.
Excavator yang mengonsumsi bahan bakar lebih sedikit belum tentu lebih ekonomis apabila produktivitas penggalian atau pemuatannya jauh lebih rendah. Sebaliknya, unit dengan konsumsi bahan bakar sedikit lebih tinggi dapat menghasilkan biaya per meter kubik material yang lebih rendah jika mampu menyelesaikan pekerjaan lebih cepat.
Untuk membandingkan dua unit, perusahaan dapat menghitung:
Biaya bahan bakar per jam = Konsumsi bahan bakar per jam × Harga bahan bakar per liter
Selanjutnya, biaya tersebut dapat dibagi dengan produktivitas aktual untuk memperoleh estimasi biaya bahan bakar per unit pekerjaan, misalnya per meter kubik material atau per ton produksi.
Pengujian sebaiknya menggunakan kondisi kerja yang sebanding, termasuk jenis material, waktu idle, beban kerja, keterampilan operator, dan kondisi medan. Data konsumsi dari brosur pabrikan dapat menjadi referensi awal, tetapi pengukuran aktual di lapangan akan memberikan gambaran yang lebih relevan.
6. Perhitungkan Nilai Jual Kembali
Nilai jual kembali atau resale value juga berpengaruh terhadap biaya kepemilikan alat berat. Unit dari merek yang memiliki jaringan layanan luas, ketersediaan suku cadang yang baik, dan permintaan pasar sekunder yang kuat berpotensi mempertahankan nilai jualnya.
Alat berat baru biasanya mengalami depresiasi setelah dibeli dan mulai digunakan. Namun, unit bekas yang dibeli pada harga tepat juga dapat menjadi investasi yang menarik, terutama jika kondisinya terawat dan kebutuhan pasar terhadap model tersebut masih tinggi.
Untuk memperkirakan biaya kepemilikan bersih, perusahaan dapat mengurangi total biaya selama periode penggunaan dengan estimasi nilai jual pada akhir periode tersebut. Estimasi ini perlu mempertimbangkan usia unit, akumulasi jam kerja, kondisi komponen utama, riwayat pemeliharaan, dan perkembangan pasar.
Jangan menggunakan nilai jual kembali yang terlalu optimistis hanya untuk membuat suatu pilihan terlihat lebih murah. Sebaiknya gunakan beberapa skenario, seperti nilai jual konservatif, moderat, dan optimistis, agar perusahaan memahami risiko yang mungkin dihadapi.
7. Simulasi Perbandingan Alat Berat Baru dan Bekas
Untuk memberikan gambaran, berikut simulasi sederhana perbandingan excavator baru dan bekas selama lima tahun. Seluruh angka di bawah merupakan asumsi ilustratif, bukan harga pasar atau estimasi biaya standar untuk model tertentu.
| Komponen biaya | Excavator baru | Excavator bekas |
|---|---|---|
| Harga pembelian | Rp2.000 juta | Rp1.200 juta |
| Operasional selama 5 tahun | Rp1.500 juta | Rp1.600 juta |
| Perawatan dan perbaikan | Rp200 juta | Rp500 juta |
| Biaya pendukung dan downtime | Rp100 juta | Rp250 juta |
| Estimasi nilai jual kembali | Rp800 juta | Rp400 juta |
| Total biaya kepemilikan bersih | Rp3.000 juta | Rp3.150 juta |
Berdasarkan simulasi tersebut, biaya kepemilikan bersih excavator baru mencapai Rp3 miliar, sedangkan unit bekas mencapai Rp3,15 miliar. Artinya, meskipun harga pembelian unit bekas lebih murah Rp800 juta, selisih biaya operasional, perawatan, dan downtime membuat total biayanya menjadi lebih tinggi.
Hasil tersebut bukan berarti alat berat baru selalu lebih menguntungkan. Jika unit bekas memiliki kondisi sangat baik, jam kerja rendah, dan riwayat perawatan yang jelas, total biaya kepemilikannya dapat lebih rendah daripada unit baru.
Perusahaan juga perlu memastikan bahwa produktivitas kedua unit relatif sebanding. Jika kapasitas produksi, jam kerja, atau lama masa penggunaan berbeda, perbandingan sebaiknya menggunakan biaya per jam produktif atau biaya per unit pekerjaan agar hasilnya lebih adil.
8. Sesuaikan Pilihan dengan Durasi dan Jenis Proyek
Selain perhitungan biaya, durasi penggunaan alat berat turut menentukan pilihan yang paling tepat.
Untuk proyek jangka panjang dengan jam operasi tinggi, investasi pada unit baru dapat lebih mudah dibenarkan, khususnya jika keandalan, efisiensi bahan bakar, dan dukungan layanan purnajual menjadi prioritas. Unit baru juga dapat memberikan kepastian kondisi awal yang lebih baik, meskipun tidak menghilangkan risiko kerusakan maupun kebutuhan perawatan.
Sementara itu, alat berat bekas dapat menjadi pilihan menarik bagi perusahaan yang ingin memperluas armada dengan modal terbatas atau membutuhkan unit untuk pekerjaan tertentu. Pilihan ini akan lebih rasional jika kondisi teknisnya terverifikasi, harga pembelian mencerminkan risiko yang ada, dan biaya perbaikan masih berada dalam batas yang dapat diterima.
Perusahaan juga perlu mempertimbangkan alternatif lain, seperti menyewa alat berat, terutama untuk pekerjaan berdurasi pendek atau proyek dengan kebutuhan unit yang berubah-ubah. Perbandingan antara membeli baru, membeli bekas, dan menyewa dapat membantu menentukan strategi pengadaan yang paling sesuai dengan arus kas serta kebutuhan operasional.
(SG)
Related posts:
Faktor yang Menentukan Kinerja Traktor di Lahan Basah dan Berlumpur
Menghitung Produktivitas Traktor dengan Implement Bajak, Pahami Kapasitas Kerja dan Efisiensinya
Idle Time Alat Berat: Biaya Tersembunyi yang Sering Diabaikan
Cara Menghitung Produktivitas Bulldozer untuk Pekerjaan Land Clearing
Cycle Time Excavator: Cara Mengukur dan Meningkatkannya
Cara Menghitung Maintenance Cost per Operating Hour pada Alat Berat