Membeli Alat Berat Bekas: Bagaimana Menghitung Risiko dan Biaya Rekondisinya?
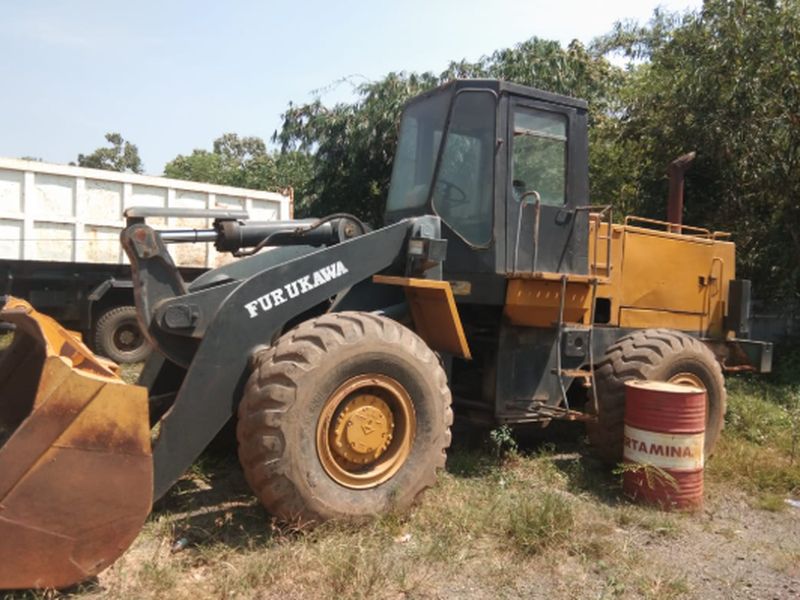
Membeli alat berat bekas sering menjadi pilihan perusahaan yang ingin menambah kapasitas produksi tanpa mengeluarkan investasi sebesar pembelian unit baru. Harga awal yang lebih rendah memang menjadi daya tarik utama, tetapi harga beli bukan satu-satunya komponen biaya yang perlu diperhitungkan. Alat berat bekas dapat membawa risiko biaya perbaikan, penggantian komponen, downtime, hingga penurunan produktivitas yang apabila tidak dihitung sejak awal justru dapat membuat total biaya kepemilikan menjadi lebih tinggi dari perkiraan.
Karena itu, keputusan membeli alat berat bekas sebaiknya tidak hanya didasarkan pada usia unit, jumlah hour meter, merek, atau harga yang ditawarkan penjual. Yang lebih penting adalah mengetahui kondisi aktual unit, memperkirakan sisa umur komponen utama, menghitung kebutuhan rekondisi, kemudian membandingkan total biaya tersebut dengan nilai ekonomis alat setelah siap bekerja.
Harga Beli Bukan Total Investasi
Kesalahan yang cukup sering terjadi adalah membandingkan harga alat berat bekas dengan harga alat baru secara langsung. Misalnya, sebuah excavator 20 ton bekas ditawarkan dengan harga Rp1,5 miliar, sementara unit baru dengan spesifikasi yang sama membutuhkan investasi Rp2,5 miliar. Secara sederhana terlihat terdapat penghematan Rp1 miliar.
Namun, apabila excavator bekas tersebut membutuhkan rekondisi sebesar Rp300 juta, penggantian beberapa komponen sebesar Rp150 juta, biaya mobilisasi Rp25 juta, serta mengalami downtime selama proses perbaikan, maka investasi aktualnya sudah menjadi lebih besar.
Perhitungan sederhananya dapat dibuat sebagai berikut:
Total investasi alat bekas = harga beli + biaya rekondisi + biaya transportasi/mobilisasi + biaya inspeksi dan administrasi + biaya persiapan operasi
Sebagai contoh:
Harga beli: Rp1.500.000.000
Rekondisi awal: Rp300.000.000
Penggantian komponen: Rp150.000.000
Mobilisasi: Rp25.000.000
Inspeksi dan persiapan: Rp25.000.000
Maka total investasi awal menjadi:
Rp1.500.000.000 + Rp300.000.000 + Rp150.000.000 + Rp25.000.000 + Rp25.000.000 = Rp2.000.000.000
Dengan demikian, alat yang secara harga terlihat Rp1,5 miliar sebenarnya membutuhkan modal Rp2 miliar agar siap digunakan.
Pisahkan Rekondisi Wajib dan Rekondisi Ideal
Tidak semua pekerjaan perbaikan harus dilakukan dengan tingkat prioritas yang sama. Salah satu cara menghitung risiko secara lebih realistis adalah membagi pekerjaan rekondisi menjadi beberapa kategori.
Pertama, pekerjaan wajib sebelum unit beroperasi.
Contohnya adalah perbaikan kebocoran hydraulic yang signifikan, penggantian brake atau steering component yang sudah tidak memenuhi standar, perbaikan sistem kelistrikan yang berpotensi menyebabkan kerusakan, penggantian hose yang sudah rusak, atau perbaikan struktur yang berhubungan dengan keselamatan.
Kedua, pekerjaan yang diperlukan untuk menjaga produktivitas.
Misalnya hydraulic pump mulai mengalami penurunan performa, engine mengalami penurunan tenaga, undercarriage sudah mendekati batas keausan, atau bucket dan attachment mengalami keausan yang menyebabkan produktivitas menurun.
Ketiga, pekerjaan kosmetik atau peningkatan kenyamanan.
Contohnya pengecatan, perbaikan kabin, penggantian seat, atau pekerjaan kosmetik lainnya. Pekerjaan seperti ini mungkin penting dari sisi penampilan, tetapi tidak selalu harus dilakukan sebelum alat mulai bekerja.
Pembagian tersebut membantu perusahaan menghindari situasi ketika seluruh komponen langsung direkondisi tanpa mempertimbangkan prioritas ekonominya.
Periksa Komponen yang Biayanya Paling Besar
Dalam membeli alat berat bekas, pemeriksaan seharusnya tidak hanya berfokus pada kondisi fisik. Beberapa komponen memiliki potensi biaya perbaikan yang sangat besar sehingga kondisi komponen tersebut harus menjadi bagian penting dalam keputusan pembelian.
Pada excavator, misalnya, pemeriksaan dapat mencakup engine, hydraulic pump, travel motor, swing motor, final drive, hydraulic cylinder, undercarriage, struktur frame, boom, arm, dan bucket.
Pada wheel loader, perhatian dapat diberikan pada engine, transmission, torque converter, axle, differential, hydraulic system, articulation joint, steering system, dan bucket.
Sementara pada dump truck, pemeriksaan dapat mencakup engine, transmission, differential, final drive, suspension, steering, brake system, hydraulic hoist, chassis, dan dump body.
Semakin mahal komponen tersebut dan semakin dekat dengan batas umur pakainya, semakin besar pula risiko biaya yang perlu dimasukkan ke dalam perhitungan.
Gunakan Konsep “Worst Case Cost”
Salah satu pendekatan yang dapat digunakan adalah membuat tiga skenario biaya rekondisi, yaitu kondisi minimum, kondisi realistis, dan kondisi terburuk.
Misalnya hasil inspeksi sebuah excavator menunjukkan beberapa komponen mulai mengalami keausan.
| Komponen | Minimum | Realistis | Worst Case |
|---|---|---|---|
| Undercarriage | Rp50 juta | Rp100 juta | Rp150 juta |
| Hydraulic system | Rp30 juta | Rp80 juta | Rp200 juta |
| Engine | Rp20 juta | Rp60 juta | Rp250 juta |
| Bucket & linkage | Rp15 juta | Rp30 juta | Rp60 juta |
| Electrical | Rp10 juta | Rp20 juta | Rp40 juta |
| Hose & seal | Rp10 juta | Rp20 juta | Rp35 juta |
| Total | Rp135 juta | Rp310 juta | Rp735 juta |
Angka tersebut merupakan contoh simulasi, bukan standar harga perbaikan. Nilai aktual harus diperoleh dari hasil inspeksi, harga spare part, biaya jasa perbaikan, serta spesifikasi unit yang akan dibeli.
Dengan pendekatan ini, perusahaan tidak hanya bertanya, “Berapa biaya memperbaikinya sekarang?”, tetapi juga “Berapa dana yang harus disiapkan apabila beberapa komponen yang kondisinya meragukan ternyata harus diperbaiki?”
Jangan Mengabaikan Risiko Downtime
Biaya rekondisi bukan satu-satunya risiko. Alat berat yang masuk workshop berarti kehilangan kesempatan untuk menghasilkan produksi.
Misalnya excavator tersebut seharusnya menghasilkan 120 bcm per jam dan bekerja efektif 8 jam per hari. Dengan demikian, potensi produksi hariannya adalah:
120 bcm/jam × 8 jam = 960 bcm/hari
Jika margin kontribusi yang dapat diperoleh dari setiap bcm adalah Rp10.000, maka potensi kontribusi produksi yang hilang selama satu hari mencapai:
960 bcm × Rp10.000 = Rp9,6 juta/hari
Apabila proses rekondisi membutuhkan 20 hari, potensi kehilangan kontribusi produksinya secara sederhana mencapai:
20 × Rp9,6 juta = Rp192 juta
Perhitungan aktual tentu harus mempertimbangkan kondisi operasi, cycle time, availability, utilisasi, material, jarak angkut, harga jual atau biaya produksi, serta apakah terdapat unit pengganti selama alat menjalani rekondisi.
Namun contoh tersebut menunjukkan bahwa downtime memiliki nilai ekonomi yang harus masuk dalam analisis pembelian alat bekas.
Hitung Sisa Umur Komponen, Bukan Hanya Hour Meter
Hour meter memang penting, tetapi angka tersebut tidak cukup untuk menentukan kondisi alat.
Dua excavator dengan hour meter 10.000 jam dapat memiliki kondisi yang sangat berbeda. Salah satunya mungkin mendapatkan preventive maintenance secara konsisten dan bekerja dengan beban yang relatif terkontrol, sementara unit lainnya mungkin beroperasi pada kondisi berat dengan maintenance yang kurang baik.
Karena itu, pemeriksaan sebaiknya mencakup histori maintenance, hasil oil analysis apabila tersedia, service record, kondisi komponen, performa aktual, dan pola penggunaannya.
Untuk komponen tertentu, perusahaan juga dapat membuat estimasi remaining useful life atau sisa umur ekonomis.
Contohnya, jika undercarriage diperkirakan masih mampu digunakan 3.000 jam dan biaya penggantiannya Rp150 juta, perusahaan dapat memasukkan kebutuhan tersebut sebagai future maintenance cost, bukan menunggu sampai komponen benar-benar gagal.
Perhatikan Risiko “Deferred Maintenance”
Alat berat bekas dengan harga murah terkadang terlihat menarik karena sebagian pekerjaan maintenance sebelumnya ditunda oleh pemilik lama. Kondisi seperti ini dapat membuat alat terlihat masih dapat bekerja, tetapi sejumlah biaya maintenance sebenarnya telah berpindah menjadi tanggungan pembeli baru.
Inilah yang disebut sebagai risiko deferred maintenance.
Contohnya, hydraulic cylinder masih berfungsi tetapi sudah mengalami kebocoran ringan, undercarriage masih dapat bekerja tetapi tingkat keausannya tinggi, atau transmission masih beroperasi tetapi mulai menunjukkan gejala slip.
Masing-masing masalah mungkin belum menyebabkan alat berhenti bekerja pada saat inspeksi, tetapi secara ekonomi sudah menjadi potensi pengeluaran bagi pemilik baru.
Buat “Repair Reserve” Setelah Pembelian
Selain biaya rekondisi awal, sebaiknya perusahaan menyediakan dana cadangan untuk perbaikan setelah unit mulai beroperasi.
Misalnya total investasi alat bekas mencapai Rp2 miliar. Berdasarkan hasil inspeksi, perusahaan memperkirakan terdapat risiko tambahan Rp200 juta selama tahun pertama.
Maka modal yang secara praktis perlu disiapkan bukan hanya Rp2 miliar, tetapi:
Rp2 miliar + Rp200 juta = Rp2,2 miliar
Dana cadangan ini tidak berarti pasti akan habis. Justru tujuannya adalah menjaga cash flow agar perusahaan tidak mengalami gangguan ketika terjadi kerusakan yang sebelumnya belum terlihat.
Bandingkan dengan Biaya Membeli Unit Baru
Setelah semua komponen dihitung, barulah alat bekas dapat dibandingkan dengan alternatif unit baru.
Perbandingannya dapat menggunakan beberapa parameter, seperti:
Harga investasi awal
Berapa modal yang harus dikeluarkan untuk membuat unit siap bekerja?
Biaya rekondisi
Berapa biaya yang harus dikeluarkan sebelum unit beroperasi?
Biaya maintenance
Berapa estimasi biaya maintenance selama periode tertentu?
Availability
Seberapa besar potensi alat tersedia untuk bekerja?
Produktivitas
Berapa produksi yang dapat dihasilkan per jam atau per hari?
Fuel consumption atau energy consumption
Berapa biaya energi untuk menghasilkan satu unit produksi?
Remaining useful life
Berapa lama alat tersebut masih layak digunakan secara ekonomis?
Residual value
Berapa estimasi nilai alat ketika nantinya dijual kembali?
Dari sini perusahaan dapat menghitung Total Cost of Ownership (TCO), bukan hanya harga pembelian.
Contoh Perhitungan Sederhana
Misalnya perusahaan memiliki dua pilihan.
Alat bekas:
Harga beli: Rp1,5 miliar
Rekondisi awal: Rp300 juta
Repair reserve: Rp200 juta
Total modal yang disiapkan: Rp2 miliar
Alat baru:
Harga beli: Rp2,5 miliar
Rekondisi awal: Rp0
Repair reserve tahun pertama: Rp100 juta
Total modal yang disiapkan: Rp2,6 miliar
Secara investasi awal, alat bekas masih membutuhkan modal lebih rendah.
Namun analisis tidak berhenti di sini. Apabila alat bekas memiliki produktivitas lebih rendah, konsumsi fuel lebih tinggi, downtime lebih besar, dan membutuhkan penggantian komponen besar lebih cepat, selisih investasi awal tersebut dapat semakin kecil jika dihitung dalam biaya per jam atau biaya per bcm.
Karena itu, parameter yang lebih relevan adalah cost per operating hour atau, untuk operasi produksi tertentu, cost per bcm.
Gunakan Checklist Sebelum Membeli
Sebelum transaksi dilakukan, perusahaan sebaiknya membuat checklist inspeksi yang mencakup:
- Identitas unit dan serial number
- Hour meter dan histori penggunaannya
- Service history
- Kondisi engine
- Kondisi hydraulic system
- Transmission atau powertrain
- Undercarriage atau tyre
- Final drive dan travel system
- Swing system
- Cylinder dan hose
- Electrical system
- Struktur frame dan attachment
- Kondisi safety system
- Kebocoran oil atau coolant
- Hasil diagnostic test
- Hasil oil analysis jika tersedia
- Estimasi umur komponen utama
- Ketersediaan spare part
- Estimasi biaya rekondisi
- Estimasi downtime
- Nilai jual kembali
Idealnya, inspeksi dilakukan oleh teknisi atau pihak independen yang memiliki kompetensi terhadap jenis alat yang akan dibeli sehingga keputusan tidak hanya berdasarkan penampilan unit atau penjelasan penjual.
Kapan Alat Berat Bekas Menjadi Menarik?
Alat berat bekas dapat menjadi alternatif investasi ketika perusahaan mampu mengidentifikasi kondisi unit secara objektif, memperoleh harga yang sebanding dengan kondisinya, memiliki akses terhadap spare part dan teknisi, serta masih memiliki sisa umur ekonomis yang cukup untuk mendukung kebutuhan produksi.
Sebaliknya, harga murah tidak otomatis berarti ekonomis apabila unit membutuhkan rekondisi besar, memiliki histori maintenance yang tidak jelas, komponen utama mendekati akhir umur pakai, atau berpotensi mengalami downtime tinggi.
Pada akhirnya, keputusan membeli alat berat bekas sebaiknya tidak dimulai dari pertanyaan “Berapa harga unitnya?”, tetapi dari pertanyaan “Berapa biaya sebenarnya sampai unit ini siap bekerja, berapa risiko biaya setelah beroperasi, dan berapa biaya produksinya selama masa pakai?”
Dengan menghitung harga beli, biaya rekondisi, repair reserve, downtime, produktivitas, konsumsi fuel, maintenance, dan sisa umur komponen secara bersama-sama, perusahaan dapat melihat nilai ekonomis alat secara lebih utuh. Pendekatan tersebut juga membantu menghindari keputusan yang terlihat murah di awal tetapi ternyata membutuhkan biaya besar setelah unit masuk ke lapangan.
(SA)
Related posts:
OEM vs Aftermarket Bearing: Apa yang Perlu Dipertimbangkan
ERREPI Buffalo, Traktor Sprayer Multifungsi untuk Meningkatkan Efisiensi Pemupukan di Lahan Persawah...
Predictive Maintenance pada Alat Berat: Teknologi untuk Mencegah Kerusakan dan Mengurangi Downtime
Aftermarket Final Drive Excavator: Lebih Baik Repair atau Ganti Unit Assembly?
After-Sales Support: Mengapa Penting Saat Membeli Alat Berat?
Cycle Time Excavator: Cara Mengukur dan Meningkatkannya