 Andy Arogama
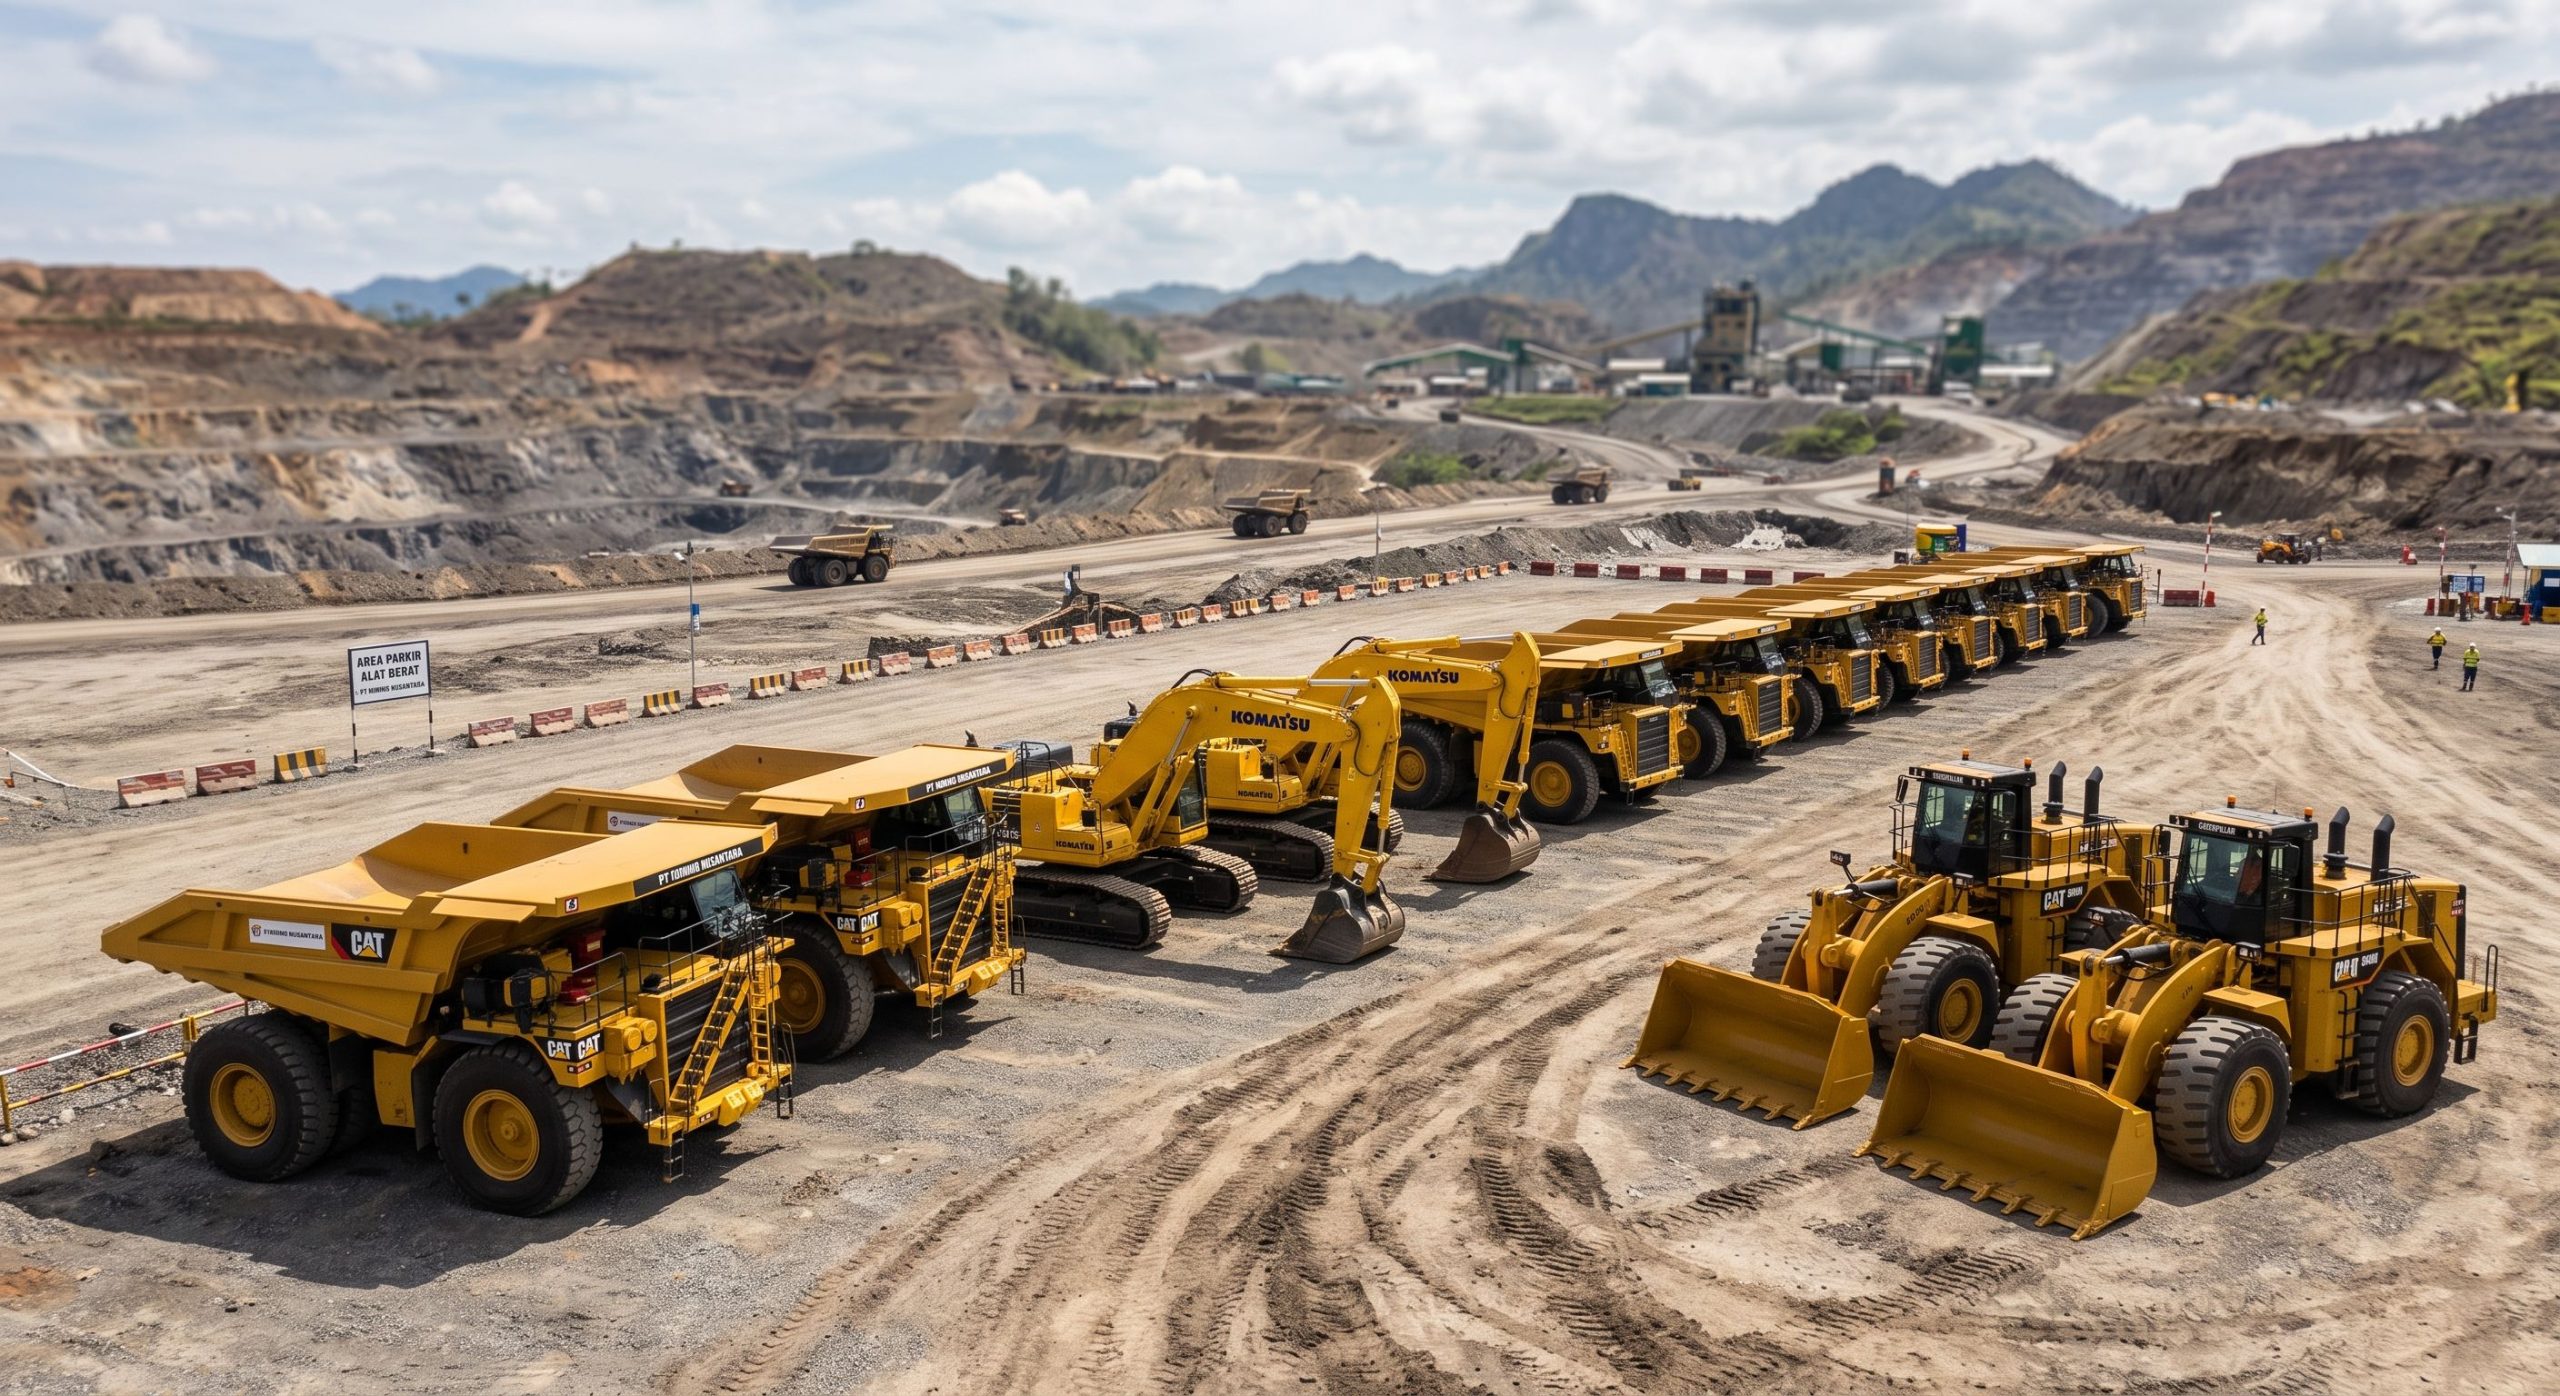
Dalam pengelolaan alat berat, harga pembelian unit sering menjadi angka pertama yang diperhatikan. Padahal, biaya terbesar justru dapat muncul setelah alat mulai bekerja. Bahan bakar, operator, maintenance, spare part, ban atau undercarriage, hingga depresiasi dan biaya kepemilikan lainnya secara perlahan membentuk Operating & Owning Cost (O&O Cost).
Bagi perusahaan kontraktor, pertambangan, perkebunan, konstruksi, maupun pemilik fleet, memahami struktur O&O Cost penting untuk menentukan tarif sewa, menghitung biaya produksi, menyusun anggaran, sekaligus mengevaluasi apakah sebuah unit masih ekonomis untuk dipertahankan.
Apa Itu O&O Cost Alat Berat? O&O Cost merupakan pendekatan untuk menghitung total biaya yang muncul dari kepemilikan (owning) dan pengoperasian (operating) alat berat selama periode atau jam kerja tertentu.
Secara sederhana:
O&O Cost = Owning Cost + Operating Cost
Owning Cost berkaitan dengan biaya yang tetap melekat pada kepemilikan unit, sedangkan Operating Cost berubah mengikuti intensitas penggunaan alat.
Nilai O&O Cost biasanya lebih berguna jika dihitung dalam satuan rupiah per jam (Rp/jam). Dengan demikian, perusahaan dapat membandingkan biaya antarunit, antarmodel, bahkan antarproyek secara lebih objektif.
- Fuel Bisa Menjadi Komponen Terbesar Untuk banyak alat berat berbahan bakar diesel, fuel consumption merupakan salah satu komponen operating cost terbesar. Semakin tinggi konsumsi bahan bakar dan semakin mahal harga solar, semakin besar kontribusinya terhadap O&O Cost.
Sebagai contoh, excavator yang mengonsumsi 15 liter solar per jam akan memiliki biaya bahan bakar yang berbeda jauh dibandingkan unit yang membutuhkan 25 liter per jam, terutama ketika bekerja dalam ribuan jam per tahun.
Namun, konsumsi fuel tidak hanya ditentukan oleh spesifikasi mesin. Beban kerja, kondisi material, cycle time, idle time, kondisi undercarriage, teknik pengoperasian, hingga kondisi lokasi kerja ikut memengaruhinya.
Karena itu, angka konsumsi bahan bakar aktual di lapangan sering kali lebih relevan daripada hanya mengandalkan angka katalog.
- Maintenance dan Spare Part Jangan Dianggap Kecil Komponen berikutnya adalah biaya maintenance dan spare part. Di sinilah usia unit, kondisi kerja, kualitas perawatan, dan disiplin preventive maintenance mulai memberikan pengaruh besar.
Biaya dapat mencakup:
Engine oil dan filter Fuel filter Hydraulic filter Hydraulic oil Coolant Transmission oil Grease Spare part berkala Komponen hydraulic system Komponen engine Komponen powertrain Biaya tenaga kerja maintenance Pada unit yang bekerja di lingkungan berat dan berdebu, interval serta kebutuhan maintenance dapat berbeda dibandingkan unit yang beroperasi pada kondisi lebih ringan.
Menunda preventive maintenance memang terlihat seperti menghemat biaya dalam jangka pendek, tetapi dapat meningkatkan risiko kerusakan komponen mahal dan downtime.
- Undercarriage Bisa Menjadi Biaya Besar pada Excavator dan Dozer Untuk alat berat crawler seperti excavator dan bulldozer, undercarriage merupakan salah satu area yang harus mendapatkan perhatian khusus.
Komponennya antara lain:
Track shoe Track link Track roller Carrier roller Front idler Sprocket Track adjuster Keausan undercarriage dipengaruhi oleh kondisi material, jenis pekerjaan, cara pengoperasian, ketegangan track, kebersihan undercarriage, dan kondisi medan.
Kesalahan dalam menjaga track tension atau membiarkan material menumpuk di area undercarriage dapat mempercepat keausan.
Karena harga komponen undercarriage relatif tinggi, biaya tersebut dapat memberikan kontribusi signifikan terhadap O&O Cost.
- Ban Menjadi Faktor Penting pada Dump Truck dan Wheel Loader Untuk alat berat beroda, tire cost dapat menjadi salah satu komponen operating cost yang besar.
Pada dump truck tambang, misalnya, biaya ban sangat dipengaruhi oleh:
Harga ban Umur pakai ban Kondisi jalan angkut Kecepatan unit Beban muatan Tekanan ban Kondisi tikungan dan tanjakan Cara operator mengemudi Ban yang mahal belum tentu menghasilkan O&O Cost yang tinggi apabila memiliki umur pakai yang panjang. Sebaliknya, harga ban yang lebih murah dapat menjadi tidak ekonomis jika frekuensi penggantiannya tinggi.
Karena itu, perhitungan yang lebih tepat adalah melihat cost per hour atau cost per kilometer, bukan sekadar harga pembelian ban.
- Operator Juga Masuk dalam Operating Cost Biaya operator sering kali tidak sebesar fuel atau komponen utama lainnya, tetapi tetap harus diperhitungkan dalam O&O Cost.
Komponennya dapat meliputi:
Gaji Tunjangan Lembur Akomodasi Transportasi Pelatihan Biaya terkait roster atau shift Selain biaya langsung tersebut, kemampuan operator juga dapat memengaruhi komponen biaya lain.
Operator yang mampu menjaga cycle time, mengurangi idle time, melakukan digging atau loading secara efisien, serta mengoperasikan unit sesuai prosedur berpotensi membantu menekan konsumsi fuel dan memperpanjang umur beberapa komponen.
- Depresiasi dan Interest Masuk Owning Cost Berbeda dengan fuel atau spare part, biaya kepemilikan tidak selalu terlihat setiap kali unit bekerja. Salah satu komponen pentingnya adalah depresiasi.
Nilai alat berat akan mengalami penurunan selama masa penggunaannya. Besarnya depresiasi dipengaruhi oleh harga pembelian, umur ekonomis, nilai sisa, serta metode perhitungan yang digunakan.
Selain depresiasi, perusahaan dapat memasukkan interest atau financing cost, terutama apabila unit diperoleh melalui pembiayaan.
Artinya, sebuah alat berat dengan harga pembelian tinggi dapat memiliki owning cost yang signifikan meskipun konsumsi fuel-nya relatif rendah.
Jadi, Komponen Mana yang Paling Besar? Tidak ada satu komponen yang selalu menjadi biaya terbesar untuk semua jenis alat berat. Struktur O&O Cost sangat bergantung pada jenis unit, harga fuel, utilisasi, kondisi kerja, usia alat, metode pembiayaan, serta produktivitas unit.
Secara umum, pada alat berat diesel dengan jam kerja tinggi, komponen seperti fuel, maintenance & repair, tire atau undercarriage, serta depreciation dapat memberikan kontribusi besar.
Contohnya, struktur biaya sebuah excavator akan berbeda dengan articulated dump truck. Excavator lebih banyak dipengaruhi oleh fuel, maintenance, hydraulic components, dan undercarriage, sedangkan dump truck memiliki tambahan perhatian besar pada tire, fuel, powertrain, dan biaya perawatan.
Karena itu, membandingkan alat hanya berdasarkan harga beli atau konsumsi fuel belum cukup untuk menentukan unit mana yang paling ekonomis.
O&O Cost Harus Dikaitkan dengan Produktivitas Inilah bagian yang sering terlewat. Biaya per jam tidak bisa berdiri sendiri tanpa melihat produktivitas.
Misalnya:
Unit A: O&O Cost = Rp500.000/jam Produksi = 100 BCM/jam
Maka:
Cost per BCM = Rp5.000/BCM
Sementara:
Unit B: O&O Cost = Rp600.000/jam Produksi = 150 BCM/jam
Maka:
Cost per BCM = Rp4.000/BCM
Dalam contoh sederhana tersebut, Unit B memiliki O&O Cost per jam yang lebih tinggi, tetapi biaya produksinya justru lebih rendah karena produktivitasnya lebih tinggi.
Inilah mengapa pengambilan keputusan fleet sebaiknya tidak berhenti pada pertanyaan “berapa biaya alat per jam?”, tetapi dilanjutkan dengan “berapa biaya yang dibutuhkan untuk menghasilkan satu unit produksi?”
Cara Menekan O&O Cost Menurunkan O&O Cost tidak selalu berarti memilih unit dengan harga beli paling murah. Beberapa pendekatan yang dapat dilakukan antara lain:
Pertama, kendalikan fuel consumption. Kurangi idle time, optimalkan cycle time, dan pastikan unit bekerja sesuai aplikasinya.
Kedua, perkuat preventive maintenance. Maintenance yang terjadwal dapat membantu mencegah kerusakan besar dan mengurangi downtime.
Ketiga, pantau component life. Catat umur pakai engine, hydraulic component, undercarriage, tire, dan komponen penting lainnya agar biaya penggantian dapat diprediksi.
Keempat, tingkatkan utilisasi. Alat yang terlalu banyak idle akan menghasilkan owning cost per productive hour yang semakin tinggi.
Kelima, ukur produktivitas. O&O Cost harus dikaitkan dengan BCM, ton, m³, kilometer, atau unit produksi lainnya sesuai aplikasi alat.
Keenam, gunakan data aktual fleet. Data fuel, hour meter, maintenance, breakdown, spare part, dan produksi akan menghasilkan perhitungan yang jauh lebih akurat dibandingkan hanya menggunakan asumsi katalog.
Jangan Hanya Mengejar Biaya Per Jam Terendah O&O Cost pada akhirnya bukan sekadar angka untuk mengetahui berapa rupiah yang dikeluarkan sebuah alat setiap jam. Angka tersebut merupakan alat untuk melihat seberapa ekonomis sebuah unit dalam menghasilkan pekerjaan.
Unit dengan harga beli lebih mahal belum tentu menghasilkan biaya produksi lebih tinggi. Demikian pula alat dengan konsumsi fuel rendah belum tentu menjadi pilihan ekonomis apabila produktivitasnya rendah atau downtime-nya tinggi.
Karena itu, evaluasi alat berat idealnya melihat hubungan antara Owning Cost, Operating Cost, Availability, Utilization, Productivity, dan Cost per Unit of Production.
Dengan pendekatan tersebut, keputusan pembelian, rental, replacement, maupun overhaul dapat dibuat berdasarkan total biaya selama masa penggunaan, bukan hanya berdasarkan harga unit saat pertama kali dibeli.
(AA)
Related posts:
Mengenal Retarder pada Dump Truck: Teknologi Penting untuk Mengendalikan Beban Berat di Jalan Menuru...
Electronic Fence pada Alat Berat: Teknologi Safety untuk Mencegah Area Kerja Terlalu Dekat dengan Ba...
Safety Alert: Hindarkan Mengoperasikan Excavator Dekat Tebing
Menghitung Owning & Operating Cost Alat Berat EV
Menghitung Total Cost of Ownership Alat Berat Listrik vs Diesel
Membandingkan Biaya Operasional Excavator Baru dan Excavator Bekas